In sintesi
- Una casa ereditata si vende quando la dichiarazione di successione è presentata e l'accettazione dell'eredità è trascritta. La dichiarazione va fatta entro 12 mesi dal decesso e con un immobile nell'eredità non se ne è mai esonerati; senza la prova della presentazione il notaio non può rogare (Agenzia delle Entrate, Circolare 3/E, 2025; D.Lgs. 346/1990, art. 48).
- Per le successioni aperte dal 1° gennaio 2025 le imposte si calcolano e si pagano da soli. Figli e coniuge pagano il 4% solo sulla parte che supera 1 milione di euro a testa, fratelli e sorelle il 6% oltre 100.000 euro; sulla casa si aggiungono l'imposta ipotecaria del 2% e catastale dell'1%, che scendono a 200 euro fissi ciascuna se un erede ha i requisiti prima casa (D.Lgs. 139/2024; Agenzia delle Entrate, 2025).
- Vendere una casa ricevuta per successione non genera plusvalenza tassabile, nemmeno se la vendi il mese dopo (TUIR, art. 67; dal 2027 art. 76 del nuovo testo unico, D.Lgs. 117/2026).
- La legge 182/2025 ha reso più sicuro comprare da un erede. Dal 18 dicembre 2025 chi compra una casa arrivata per donazione non rischia più di doverla restituire, e la domanda contro un testamento che lede la legittima non tocca l'acquirente se viene trascritta dopo tre anni dalla morte, contro i dieci di prima (Consiglio Nazionale del Notariato, 2025; Codice civile, art. 2652).
Il 18 giugno 2026 si è chiusa definitivamente la fase transitoria della legge 182 del 2025, rendendo operative per chiunque le tutele aggiornate sul patrimonio immobiliare familiare. Se devi mettere sul mercato l'alloggio ereditato da papà e mamma, questa riforma toglie due dei dubbi storici che spingevano gli acquirenti e i loro istituti di credito a frenare davanti a una provenienza successoria o donativa.
La gestione burocratica resta comunque un percorso a ostacoli per chi si trova a gestire queste dinamiche per la prima volta nella vita. Nel nostro Paese il 39% dei proprietari di immobili ha più di 65 anni (Agenzia delle Entrate e Ministero dell'Economia, Gli immobili in Italia, 2023, dati 2020), rendendo la gestione dell'appartamento di famiglia un passaggio obbligato che mette insieme accordi tra fratelli, scadenze tributarie perentorie, la scelta del notaio e la reale comprensione dei valori di mercato.
Si può vendere subito una casa ereditata?
Il rogito si può fare appena la dichiarazione di successione risulta presentata e l'accettazione è formalizzata; prima di questo passaggio nessun notaio lo firma. La normativa impone un blocco esplicito ai pubblici ufficiali, che non possono stipulare alcun trasferimento legato a una successione se manca la prova dell'avvenuta presentazione della dichiarazione.
| Passaggio | Chi lo fa | Termine |
|---|---|---|
| Dichiarazione di successione, in via telematica | Uno degli eredi, spesso con un professionista | Entro 12 mesi dal decesso |
| Imposte in autoliquidazione | Gli eredi | Entro 90 giorni dalla scadenza del termine di presentazione, a rate sopra i 1.000 euro |
| Voltura catastale | Automatica con la dichiarazione | Insieme alla dichiarazione |
| Accettazione dell'eredità trascritta | Il notaio | Prima o insieme al rogito |
| Verifiche su planimetria, titoli edilizi, APE | Un tecnico | Prima di far entrare i compratori |
| Rogito | Il notaio, con la firma di tutti i coeredi | Quando c'è l'acquirente |
Fonte: Agenzia delle Entrate, Circolare 3/E del 16 aprile 2025 e istruzioni alla dichiarazione di successione.
Bisogna distinguere con chiarezza il valore fiscale da quello civile, evitando confusioni pericolose. La dichiarazione di successione è un obbligo tributario verso l'Erario, mentre l'accettazione è l'atto civile con cui diventi erede, e si manifesta in forma espressa, con un atto scritto, o in forma tacita quando disponi dell'immobile da proprietario. Il Consiglio Nazionale del Notariato chiarisce come l'alienazione del bene caduto in successione costituisca l'ipotesi tipica di accettazione tacita.
Chi compra e l'istituto che eroga il mutuo pretendono la continuità storica delle trascrizioni nei registri pubblici per tutelarsi. Se il passaggio precedente non è trascritto, le trascrizioni e le iscrizioni contro chi compra non producono effetto (Codice civile, art. 2650), e l'ipoteca della banca resterebbe priva di fondamenta solide; dal 18 dicembre 2025 questa trascrizione dell'accettazione tacita risulta molto più snella, richiedendo solo un atto pubblico o una scrittura autenticata integrata dalla dichiarazione sostitutiva dell'erede (legge 182/2025, art. 41).
Quante tasse si pagano su una casa ereditata?
Se erediti come coniuge o figlio, di solito l'imposta di successione non la paghi, perché interviene solo sulle quote che eccedono il milione di euro a testa, lasciando a tuo carico le sole imposte catastali e ipotecarie. Per verificare i dettagli operativi e le esenzioni previste, la scheda dell'Agenzia delle Entrate elenca le aliquote aggiornate dalla riforma.
| Chi eredita | Aliquota | Franchigia per ciascun erede |
|---|---|---|
| Coniuge e figli, nipoti, genitori (linea retta) | 4% | 1.000.000 euro |
| Fratelli e sorelle | 6% | 100.000 euro |
| Altri parenti fino al quarto grado e affini | 6% | Nessuna |
| Tutti gli altri | 8% | Nessuna |
Fonte: D.Lgs. 346/1990, art. 7, come modificato dal D.Lgs. 139/2024; Agenzia delle Entrate, Circolare 3/E del 2025.
Al quadro generale vanno sommate l'imposta ipotecaria al 2% e la catastale all'1%, calcolate con un minimo di 200 euro per ciascuna voce. Quando almeno un erede possiede i requisiti per la prima casa e l'immobile non rientra nelle categorie signorili (A/1, A/8 e A/9), entrambi i tributi scendono a un forfait di 200 euro fissi ciascuno per l'intero immobile.
La differenza economica di questa agevolazione è enorme sul conto finale. Immaginiamo due fratelli milanesi che ricevono un appartamento con un valore catastale di 300.000 euro: l'imposta di successione risulta pari a zero perché siamo sotto il milione a testa, ma a regime ordinario verserebbero 9.000 euro tra ipotecaria e catastale, mentre applicando il beneficio prima casa di uno solo dei due l'esborso complessivo crolla a 400 euro.
Il calcolo delle imposte poggia sul valore catastale dell'immobile, mettendoti al riparo dalle rettifiche dell'ufficio quando dichiari almeno tale importo. Dal 2025 le somme si determinano in autonomia con l'autoliquidazione e si saldano entro 90 giorni dal termine ultimo per la presentazione della pratica, con l'opzione di versare il 20% subito e spalmare il residuo in otto rate trimestrali sopra i 1.000 euro, oppure dodici rate se superi i 20.000 euro (Agenzia delle Entrate).
L'aspetto più vantaggioso per chi vende riguarda l'esclusione dalla tassazione della plusvalenza, anche se trovi l'acquirente dopo una settimana dalla successione, poiché il legislatore esclude dalla tassazione sul guadagno gli immobili acquisiti per successione (TUIR, art. 67, comma 1, lettera b). La stessa esclusione copre pure la plusvalenza legata ai lavori Superbonus, anche quando l'immobile arriva solo in parte da successione (Agenzia delle Entrate, Risposta 158/2026), e dal 1° gennaio 2027 il principio confluirà nell'art. 76 del nuovo testo unico con la stessa esclusione.
Fino al rogito definitivo, ogni comproprietario deve versare l'IMU in base alla propria quota. Il Comune di Milano specifica che non occorre trasmettere una dichiarazione IMU separata poiché fa fede la successione, e che gli eredi non pagano le sanzioni per l'IMU che il defunto non aveva versato.
Cosa serve se gli eredi sono più di uno?
Serve l'accordo totale di tutti. La vendita dell'immobile nella sua interezza esige l'unanimità dei consensi (Codice civile, art. 1108), e l'opposizione di un singolo erede blocca la trattativa davanti al notaio.
Chi intende monetizzare la propria quota può cederla a terzi, ma ha l'obbligo di notificarla prima ai coeredi, titolari di un diritto di prelazione da esercitare entro due mesi (Codice civile, art. 732). Se il dialogo familiare si spezza, ciascun intestatario può rivolgersi all'autorità giudiziaria per chiedere la divisione ereditaria (Codice civile, art. 713), aprendo una procedura lunga.
Le trattative tra parenti possono incagliarsi su problemi di chiarezza e comunicazione prima ancora che sul prezzo dell'immobile. Chi abita vicino gestisce le chiavi, chi vive all'estero teme di essere escluso dalle decisioni e qualcun altro si fissa su valutazioni sballate sentite al bar; per blindare la serenità di tutti, noi inseriamo ogni documento in una data room protetta e trasparente, consultabile in ogni istante da tutti i fratelli, dai tecnici e dal notaio incaricato.
Con l'allineamento di tutti i proprietari, la vendita può chiudersi in tempi rapidi. «Io e i miei fratelli avevamo bisogno di vendere la nostra casa di Milano in tempi brevissimi e di monetizzare quanto più possibile», ha scritto Enrico T. nella sua recensione su Google del 1° giugno 2022. E poi: «già nella prima settimana abbiamo ricevuto tre offerte di acquirenti davvero interessati, una delle quali addirittura superiore alle nostre attese. Nel giro di due settimane abbiamo chiuso la vendita.»
La banca di chi compra fa problemi su una casa ereditata?
Il quadro attuale è molto più disteso rispetto al passato. Gli istituti bancari esaminano l'albero genealogico della proprietà con estrema perizia, ma le tutele introdotte dalla legge 182 del 2025 hanno tolto due dei nodi che potevano portare al diniego del mutuo.
Il primo aspetto tutela contro le controversie sulle quote di legittima spettanti per legge a coniugi e figli. Se un legittimario escluso chiede la riduzione del testamento e trascrive la domanda dopo tre anni dall'apertura della successione, la sentenza non tocca chi nel frattempo ha comprato la casa dall'erede (Codice civile, art. 2652, n. 8, nel testo in vigore dal 18 dicembre 2025). Il limite temporale è sceso a tre anni rispetto ai dieci precedenti; se esiste una disposizione testamentaria che penalizza un legittimario, il primo triennio resta la finestra da verificare con precisione notarile.
Il secondo punto di svolta interessa le donazioni, classica modalità usata dai genitori per anticipare il passaggio delle proprietà in vita. Prima della riforma, chi veniva penalizzato dalla donazione poteva pretendere la restituzione materiale dell'immobile anche dal terzo acquirente, e secondo il Notariato questo problema ha bloccato per anni migliaia di compravendite. Dal 18 dicembre 2025 l'acquirente non rischia più di doverla restituire: il legittimario leso ha soltanto un credito in denaro verso chi aveva ricevuto la donazione (Consiglio Nazionale del Notariato, comunicato del 17 dicembre 2025), mentre per le successioni pregresse il vecchio meccanismo si è spento definitivamente se non trascritto entro il 18 giugno 2026.
Nel 2024 sul territorio nazionale le donazioni di immobili sono state 217.749, registrando una crescita del 6,8% rispetto all'anno precedente secondo i dati notarili. Parliamo di un bacino enorme di appartamenti che oggi possono essere venduti con meno ostacoli.
Quali documenti servono al rogito di una casa ereditata?
I documenti standard per la compravendita si arricchiscono di quelli della successione, tenendo conto che un appartamento vissuto per decenni può nascondere modifiche interne mai dichiarate in Comune.
- Ricevuta di presentazione telematica della successione e nota di trascrizione dell'accettazione.
- Planimetria catastale conforme allo stato dei locali, con la dichiarazione di conformità nell'atto notarile a pena di nullità (legge 52/1985, art. 29, comma 1-bis).
- Gli estremi dei titoli edilizi e delle varianti, richiesti a pena di nullità anche per gli edifici più vecchi (D.P.R. 380/2001, art. 46; legge 47/1985, art. 40).
- Attestato di prestazione energetica da allegare al contratto: l'omissione non invalida il passaggio ma genera una sanzione solidale tra le parti da 3.000 a 18.000 euro (D.Lgs. 192/2005, art. 6).
- Liberatoria delle spese condominiali rilasciata dall'amministratore, dato che l'acquirente risponde per legge dei debiti relativi all'anno in corso e a quello precedente (disposizioni di attuazione del Codice civile, art. 63).
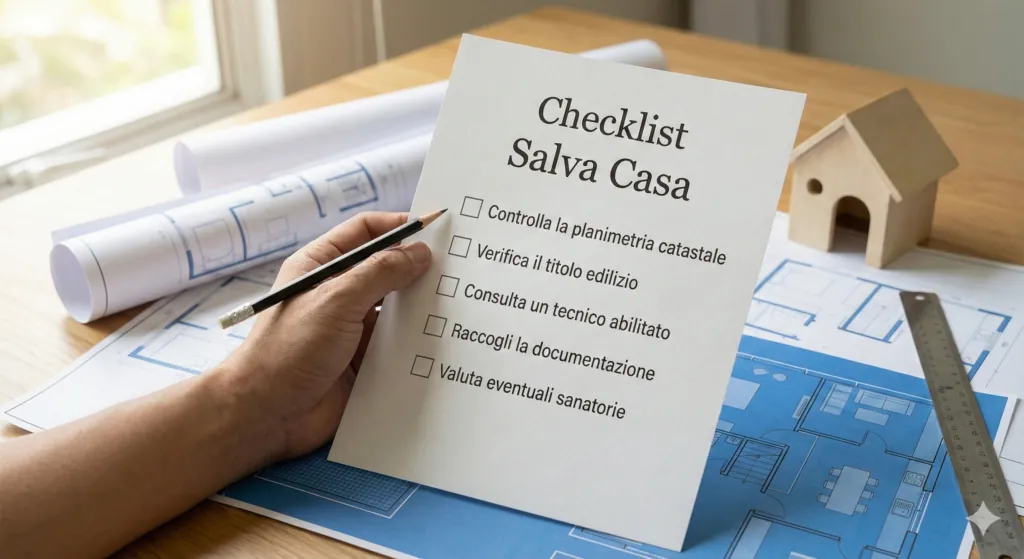
Per sistemare i disallineamenti costruttivi, il decreto Salva Casa ha introdotto tolleranze esecutive per i lavori effettuati entro il 24 maggio 2024: i margini partono dal 2% per unità superiori a 500 metri quadrati fino al 6% per quelle sotto i 60 metri quadrati, in base alle linee guida del Ministero delle infrastrutture del 30 gennaio 2025. Piccoli scostamenti di misura rispetto al progetto possono rientrare in queste soglie, a patto di farli verificare da un tecnico prima di avviare le trattative; per capire come muoversi, puoi consultare la nostra checklist per il Salva Casa.
Come si vende bene una casa ereditata a Milano?
La strategia vincente poggia su tre pilastri: verifica documentale preliminare, posizionamento di prezzo basato sul venduto reale e selezione rigorosa dei clienti ammessi alle visite. Sotto la Madonnina il mercato viaggia a ritmi sostenuti, come abbiamo evidenziato nella nostra analisi su tempi e prezzo giusto per vendere casa a Milano nel 2026.
Il valore dell'immobile lo stabiliscono i dati reali del mercato e non il legame affettivo con le stanze in cui siamo cresciuti. Elaboriamo un'analisi comparativa puntuale confrontando gli annunci concorrenti e gli appartamenti realmente venduti negli ultimi sei mesi, come spieghiamo nella sezione su come valutiamo il prezzo, fornendo un riscontro unico a tutta la famiglia per evitare contrasti tra fratelli.
Rendere l'immobile inattaccabile per i tecnici, per la banca e per il notaio prima ancora di pubblicare l'annuncio evita qualsiasi brutta sorpresa dopo l'accettazione della proposta: quando i documenti urbanistici, l'APE e le trascrizioni sono perfetti, chi compra ha pochi appigli per rinegoziare al ribasso.
Non portiamo folle di curiosi a calpestare i ricordi di famiglia. Qualifichiamo preventivamente ogni visitatore verificando le disponibilità liquide o la pre-delibera del mutuo con consulenti finanziari abilitati, organizzando giornate di Open House mirate che stimolano la concorrenza sana tra acquirenti con offerte sul tavolo entro 48 ore. La vendita di una casa paterna merita rispetto e riservatezza: apriamo la porta solo a chi è pronto a fare un'offerta concreta. Tutto questo è il metodo Vendere al Sicuro, lo stesso che applichiamo a ogni nostro incarico per la vendita residenziale.
Domande frequenti
Posso vendere la casa ereditata prima di presentare la dichiarazione di successione?
No. Il notaio non può rogare un atto su beni ricevuti per successione senza la prova che la dichiarazione è stata presentata. Puoi però cercare l'acquirente e preparare i documenti mentre la dichiarazione è in corso.
Quanto tempo ho per presentare la dichiarazione di successione?
Dodici mesi dalla data del decesso. Le imposte, per le successioni aperte dal 2025, si pagano entro 90 giorni dalla scadenza di quel termine.
Devo pagare tasse sulla plusvalenza se vendo subito la casa ereditata?
No. Gli immobili acquisiti per successione sono esclusi dalla tassazione della plusvalenza, qualunque sia il tempo trascorso fra l'eredità e la vendita (TUIR, art. 67).
Uno dei fratelli non vuole vendere: cosa si può fare?
Per vendere l'intera casa serve la firma di tutti. Chi vuole uscire può vendere la propria quota, offrendola prima agli altri coeredi, oppure chiedere la divisione, che senza accordo passa dal giudice.
Una casa ricevuta in donazione dai genitori si vende come una ereditata?
Dal 18 dicembre 2025 molto più facilmente di prima: chi la compra non rischia più di doverla restituire a un erede escluso, che può rivalersi solo in denaro su chi ha ricevuto la donazione. Resta la plusvalenza, che per le case donate segue regole diverse e va verificata con il notaio.
Fonti
- Agenzia delle Entrate (2025). Circolare 3/E del 16 aprile 2025 sulla riforma dell'imposta di successione e donazione.
- Agenzia delle Entrate (2025). Imposte da versare per la dichiarazione di successione e Come pagare l'imposta di successione.
- Agenzia delle Entrate (2026). Risposta 158/2026 sulla plusvalenza degli immobili ereditati.
- Agenzia delle Entrate e Ministero dell'Economia e delle Finanze (2023). Gli immobili in Italia 2023, capitolo 3.
- Consiglio Nazionale del Notariato (2025). Donazioni immobiliari: in vigore dal 18 dicembre nuove regole per garantire acquisti sicuri, comunicato del 17 dicembre 2025.
- Consiglio Nazionale del Notariato (2025). Successioni tutelate, guida per il cittadino.
- Legge 2 dicembre 2025, n. 182, artt. 41 e 44, Gazzetta Ufficiale n. 281 del 3 dicembre 2025.
- Ministero delle infrastrutture e dei trasporti (2025). Linee guida sul decreto Salva Casa, 30 gennaio 2025.
- Comune di Milano (2026). Ereditato un immobile: dichiarazione IMU non necessaria e Sanzioni IMU per gli eredi non dovute.
- Codice civile, artt. 713, 732, 1108, 2650, 2652; D.Lgs. 346/1990, artt. 7 e 48; D.Lgs. 139/2024; TUIR, art. 67; D.Lgs. 117/2026; legge 52/1985, art. 29; legge 47/1985, art. 40; D.P.R. 380/2001, art. 46; D.Lgs. 192/2005, art. 6.
PS: la copertina e le immagini dell'articolo sono generate con l'intelligenza artificiale.